拟装入界面财联社!中国版彭博曲线上市,新华传媒一字涨停
新华传媒(600825.SH)是最近A股里妥妥的“话题王”。
9月4日,公司刚满头大汗回复完上交所的2025年报问询函,没几天就宣布要停牌筹划买资产。到了9月18日晚,完整预案出炉,新华传媒拟收购界面财联社全部股权。
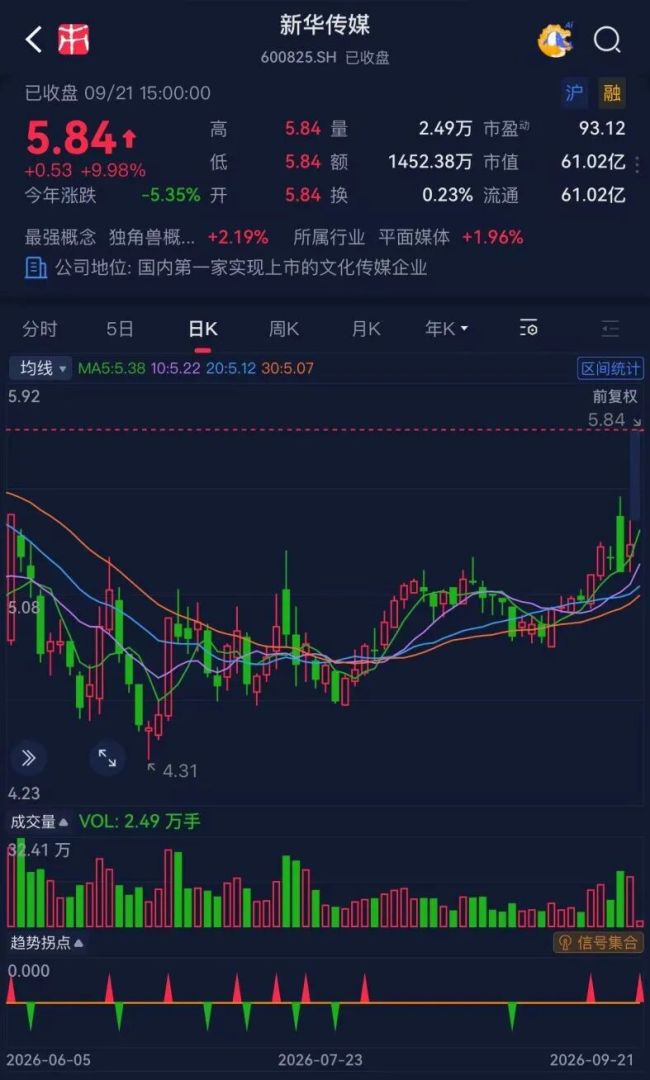
9月21日开盘,新华传媒股价一字涨停。
传统主业的“中年危机”
新华传媒是国内第一家上市的文化传媒企业,靠卖书、卖文具和报刊起家。
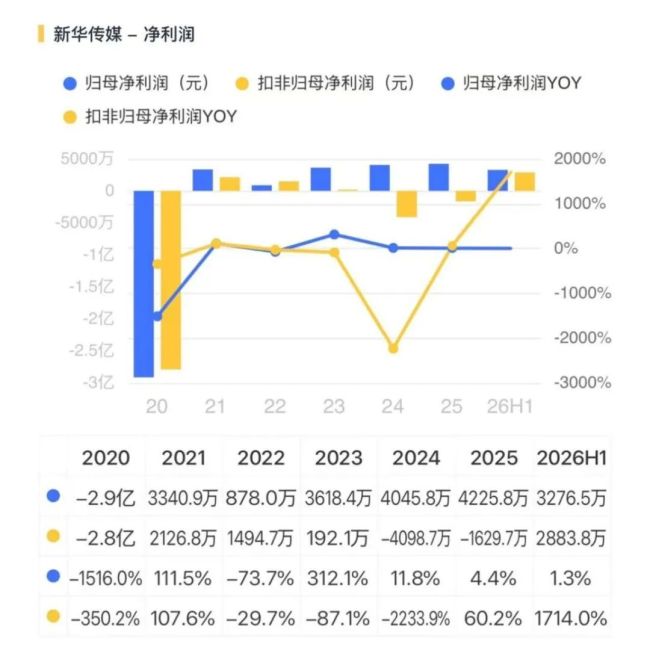
2025年,公司营收14.5亿元,归母净利润只有4225.8万元,扣非后甚至陷入亏损。
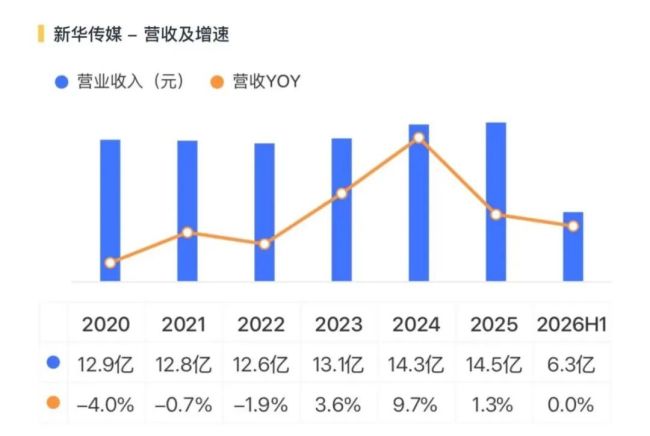
到了2026年上半年,公司营收6.3亿元,同比几乎原地踏步;扣非净利润2883.8万元。
不过,从利润结构来看,这当中还包含3300多万利息,若剔除利息相关的税后影响,公司主业利润已所剩无几。
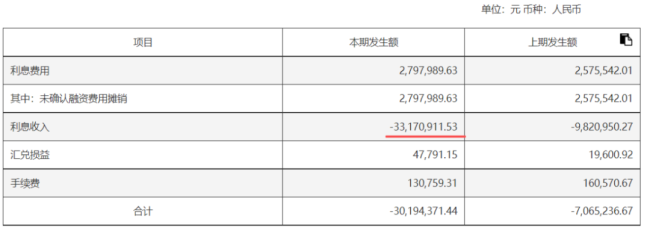
(2026半年报)
大环境的挤压同样残酷:2025年,全国图书零售市场码洋下降2.2%,实洋下降3.8%。2026年一季度,A股新闻出版板块营收和归母净利润分别下降7.4%和14.6%。
尽管新华传媒也在推进门店改造、文化空间运营和AI学习工具等新业务,但这些尝试难挽大局。
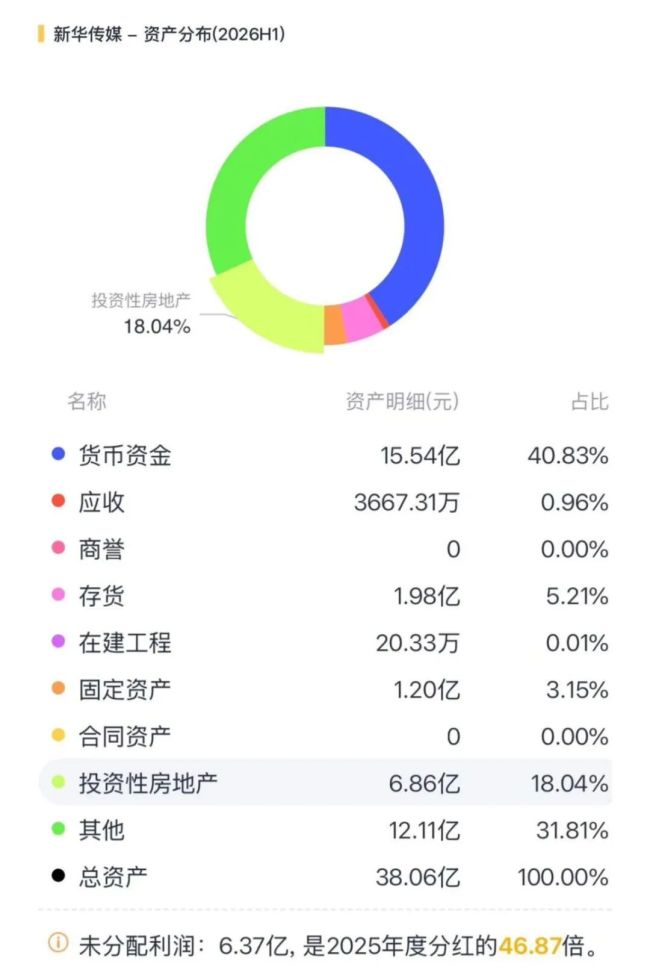
于是,公司大量资金被拿去买理财、买房产、赚利息和租金。短期内,这些收益或许可以托住利润,却很难打开公司的成长空间。
截至2025年末,新华传媒账上的投资性房地产账面价值达5.9亿元,占非流动资产的41.2%,近五年累计增长138.6%。
其中最受关注的,是2022年至2025年的四笔关联交易。新华传媒连续四年以现金方式,从控股股东上海报业集团的全资子公司上报传悦置业手中购买36套房产,总金额3.2亿元。
这些房产中,只有一套商铺被用于开设自营书店,11套商铺主要用于出租。另外24套是2025年购入的办公用房,耗资1亿元。公司计划拿出三分之一自用,其余三分之二对外出租,目前仍在招商。
问询回复函显示,2025年,11套商铺整体租金收益率约为4.6%。
虽然这个收益率高于同期定期存款利率,但是截至问询函回复时,其中两套商铺已经空置,24套办公用房的出租收益也尚未完全落地。
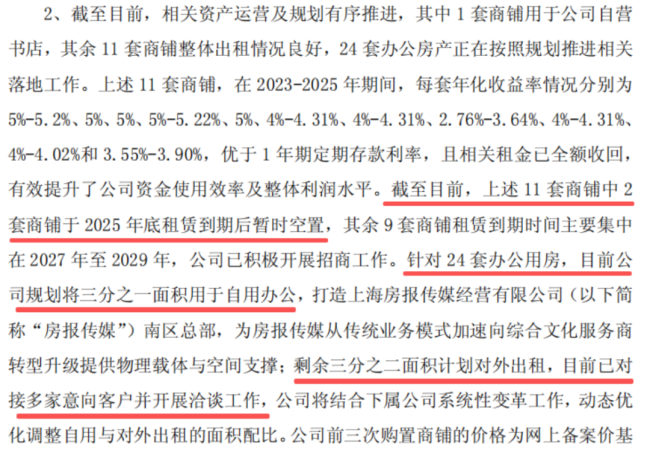
(新华传媒2025年年度报告的信息披露监管问询函的回复公告)
从资产负债结构来看,目前新华传媒不缺资产,账上也不缺资金,但真正能够持续增长、持续贡献利润的主业,反而一直没有建立起来。
同样是“牌照”业务,为何差距这么大
风云君写过好几家出版发行公司,凤凰传媒、中南传媒、山东出版、皖新传媒......对比下来,新华传媒的质地与其他区域龙头相差的不是一星半点。
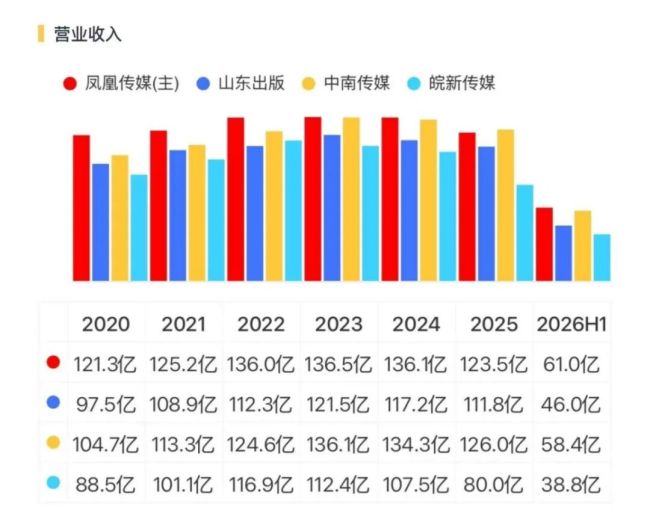
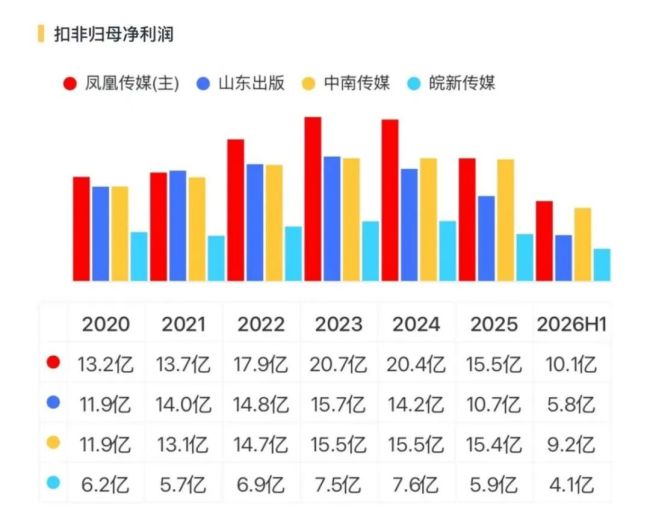
营收上,今年上半年,凤凰传媒、中南传媒、山东出版、皖新传媒营收分别高达61亿、58.4亿、46亿、38.8亿。其中规模最小的皖新传媒,营收也有新华传媒的6倍。
利润上,今年上半年,凤凰传媒、中南传媒、山东出版、皖新传媒扣非净利润分别为10.1亿、9.2亿、5.8亿、4.1亿。
如果干的都是“牌照”垄断的活,为啥差距会这么大呢?风云君总结下来,有以下三点原因:
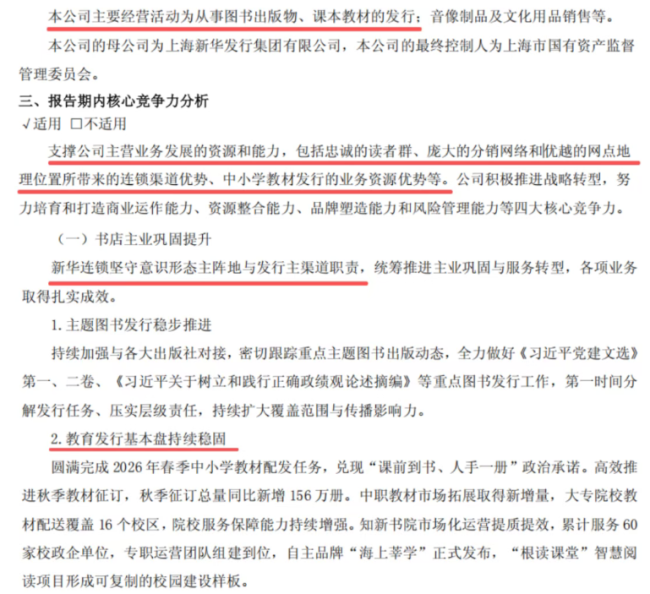
第一,新华传媒只是单一的发行商,没有出版资质。
(新华传媒2026中报)
公司本质上是上海地区的图书发行渠道商,拥有上海市中小学教材发行权,但这块业务定价受政策约束,更多是赚渠道薄利,比不上出版环节的内容高毛利。
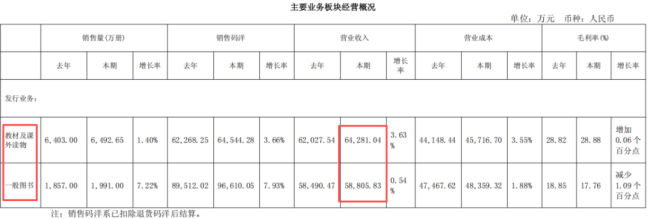
2025年,新华传媒的图书发行收入占主营业务收入的比重高达95%,且上海地区收入占比达80%。
拟装入界面财联社!中国版彭博曲线上市,新华传媒一字涨停
同行里,凤凰传媒、中南传媒、山东出版都拥有“编印发”全链条,且均手握多套自有国标教材版权。皖新传媒虽也主要是发行,但体量大得多。
第二,区域市场太小,规模效应起不来。上海学生基数小、出生率偏低,市场天花板低。
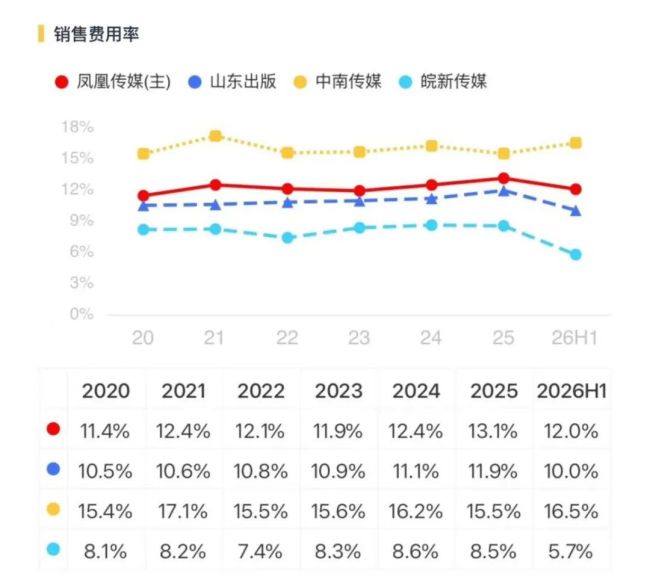
第三,销售费用率高,毛利被渠道成本吞噬。
今年上半年,凤凰传媒、中南传媒、山东出版、皖新传媒毛利率分别为37.3%、47.9%、38.4%、24%。
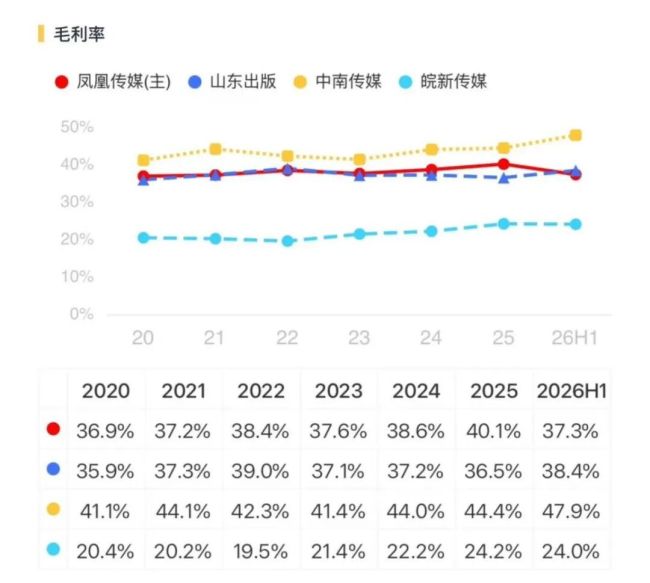
同期,新华传媒毛利率30.2%,在同行中不突出,但销售费用率高达22.4%,意味着绝大部分毛利被销售环节消耗,最终净利率仅剩5.2%,2025年仅为2.9%。
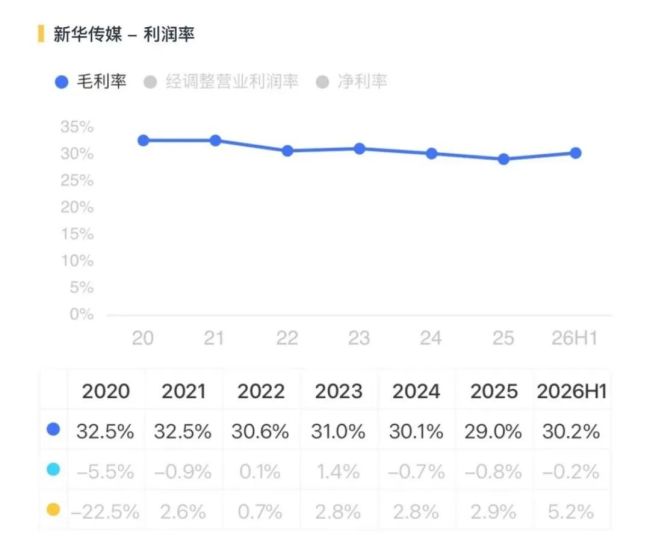
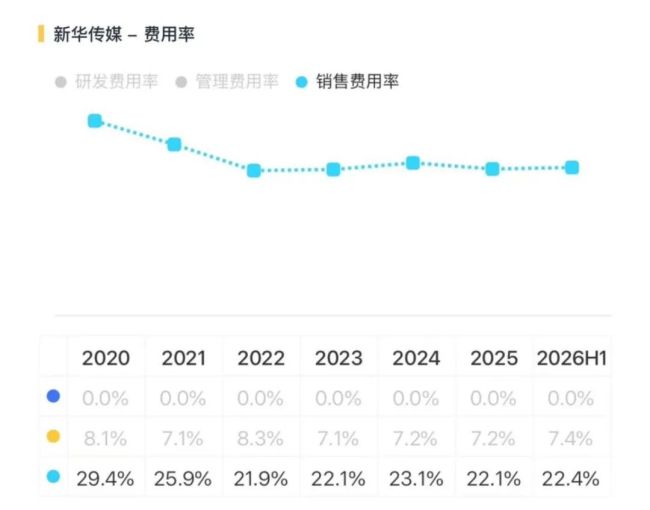
对比同样主营发行业务的皖新传媒,皖新传媒综合毛利率上半年虽然只有24%,看起来垫底,但是发行业务并不差,前几年发行业务毛利率其实在30%左右,与当时的凤凰传媒、中南传媒相当。
真正拉低皖新传媒整体毛利率的是供应链物流业务,今年上半年收入12亿、占比31%,毛利率仅为4.6%。
而这块物流业务是B2B合同式服务,几乎不产生销售费用,同时自有渠道网络极大地降低了渠道维护成本,又把整体销售费用率摊薄了。因此皖新传媒销售费用率在这几家中最低,上半年仅5.7%,净利率反而有12.7%。
所以,新华传媒和皖新传媒的差距,不只是规模大小,更是结构差异。
双向奔赴
业务增长掣肘之际,同属上海报业集团、实控人为上海市国资委的界面财联社,有着截然不同的成色。
数据显示,界面财联社2024年营收为5.9亿元,归母净利润为0.7亿元;2025年营收升至6.5亿元,归母净利润直接突破1.1亿元。到了2026年上半年,其营收和净利润又分别交出了3.2亿元和0.9亿元的成绩单。
比起新华传媒辛苦半年只赚不到3000万,财联社半年赚的差不多是新华传媒的3倍。更关键的是盈利质量:2024年、2025年经营现金流净额分别达1.2亿元、2.2亿元,赚的都是实打实的真金白银。
一旦并表,不仅新华传媒盈利结构将改写,上市公司也有望完成平台再造。
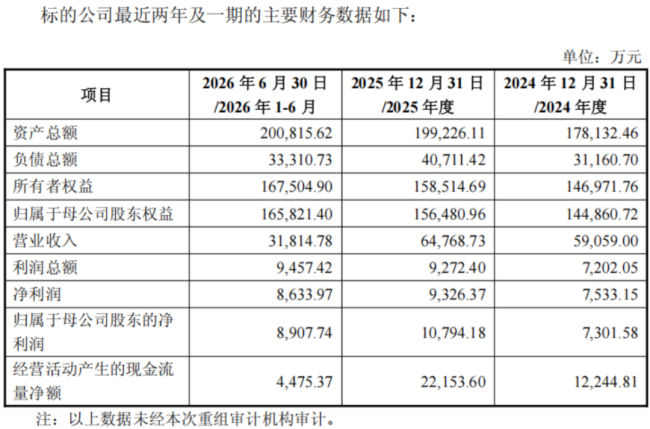
(新华传媒发行股份购买资产暨关联交易预案)
财联社之所以能保持高效盈利,一方面在于近些年A股交投活跃,为整个金融信息服务行业提供了难得的景气背景。
另一方面,它早已摆脱了传统媒体靠广告“单腿走路”的模式,演变为一家典型的金融信息服务商。
财联社不仅拥有C端的流量入口,而且通过提供商业资讯、金融终端以及针对券商与银行的数据中台,打通了付费壁垒高、黏性强的B端业务。结合AI大模型的落地应用,其业务空间与盈利天花板比传统出版发行业高得多。
此次交易方案是:新华传媒以3.93元/股发行股份,购买界面财联社100%股权,交易对方是上海报业集团全资子公司文新投资等13名关联方。
预案披露,此次交易的目的之一是推动主流媒体系统性转型、提高国有文化资产证券化水平、强化上海报业集团资本运作平台功能。财联社借此实现资产证券化,新华传媒从线下图书发行跨进金融信息服务赛道。
两家双向奔赴。
不过,目前预案只是整个交易流程的第一步,还需经股东大会审议和监管审核,能否顺利落地,还是未知数。