净利波动研发费率走低 英特模冲A胜算几何
成立12年时间,苏州英特模科技股份有限公司(以下简称“英特模”)在余斐君、陈军夫妇的带领下开始向A股发起冲击。近日,深交所官网显示,公司创业板IPO对外披露了首轮审核问询函的回复。本次冲击上市背后,英特模业绩表现曾于2025年出现明显承压,当年,公司归属净利润同比大幅下滑,主营业务毛利率则同比降超9个百分点。进入2026年,英特模净利、毛利率均有所回暖,不过当年,公司资产负债率攀升、研发费用率下滑的情况仍在持续。
业绩下滑风险遭关注
在首轮审核问询函中,英特模收入增长与客户稳定性、毛利率波动等7方面问题遭到了深交所重点追问。
据了解,英特模成立于2014年4月,是一家国内领先的动力系统研发试验厂商,主要为整车厂及动力系统厂商提供一站式全方位的研发试验服务及研发试验设备。公司IPO申请于2026年6月5日获得深交所受理,同年6月24日进入问询阶段。
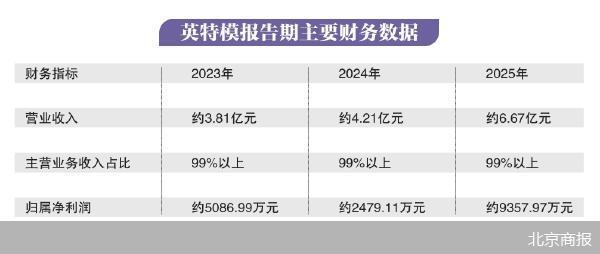
本次冲击上市背后,英特模报告期内营收稳步增长,净利则存在明显的波动情况。财务数据显示,2023—2026年,公司实现营业收入分别约为3.81亿元、4.21亿元、6.67亿元,其中主营业务收入占比均在99%以上;对应实现归属净利润分别约为5086.99万元、2479.11万元、9357.97万元。
中国企业资本联盟副理事长柏文喜告诉北京商报记者,创业板更侧重于看“持续经营能力”而非单边增长,若企业能证明净利波动来自行业周期而非收入真实性、内控或偶发收益,且2026年盈利质量可验证,通常不会构成冲击上市的硬性障碍。
与此同时,公司主营业务毛利率也于2025年下滑超9个百分点。具体来看,2023—2026年,公司主营业务毛利率分别为39.73%、30.04%、34.88%。
在首轮审核问询函中,公司是否存在业绩大幅下滑的风险等问题遭到了深交所重点关注。英特模在问询函回复中表示,公司下游行业研发试验需求充足、所处行业业务发展空间广阔、技术实力较强、服务能力持续增强、客户口碑良好、下游客户稳定并持续拓展,公司未来收入增长及毛利率水平具备持续性。
另外,报告期各期,英特模经营活动产生的现金流量净额分别约为3223.12万元、-6205.28万元、5250.3万元,于2025年曾出现由正转负的情况。“2025年度公司经营活动产生的现金流量净额为负数且与当期净利润差异较大,主要系当年市场竞争加剧,公司盈利水平下降,叠加公司业务规模持续扩张导致存货及经营性应收项目大幅增加所致。”英特模在招股书中表示。
研发费用率连降
按业务类别划分来看,英特模主营业务收入主要可分为研发试验服务、研发试验设备和其他配套收入。其中,2023—2026年,公司研发试验服务的销售收入分别为3.5亿元、3.39亿元、5.16亿元,占主营业务收入的比重分别为91.93%、80.71%和77.39%,是公司主要的业务收入来源。
另外,报告期各期,公司研发试验设备业务收入占比分别约为7.17%、18.05%、21.76%,逐年走高;其他配套收入占主营业务收入的比重分别为0.9%、1.24%、0.85%,占比较低。
在首轮审核问询函中,深交所也曾要求英特模分析公司收入结构是否会向研发试验设备业务发生转变。而公司则在回复中表示,短期内,公司研发试验设备销售业务的收入占比将维持在20%左右,不会出现收入占比持续上升的趋势。
向创业板发起冲击背后,报告期内,英特模研发费用率正持续走低,且显著低于同行业可比公司均值。具体来看,报告期内,公司研发费用分别为2543.95万元、2491.11万元、2862.92万元,占营业收入的比例分别为6.68%、5.92%和4.29%。而在同期,公司列示的同行业可比公司研发费用率均值分别约为8.6%、8.37%、8.11%。
对此,英特模在招股书中表示,报告期内,公司研发费用率有所下降,主要系收入规模快速增长,研发投入增长速度与收入增速有所差异;整体来看,公司研发费用率低于同行业可比公司,与公司现阶段业务规模、发展阶段、业务特征相匹配。
另外,报告期内,英特模资产负债率正持续攀升,报告期各期分别为36.42%、46.43%、53.79%;同期,同行业上市公司平均水平分别为34.51%、36.31%、39.94%。“公司资产负债率高于同行业可比公司平均水平,主要系公司作为非上市公司,股权融资渠道相对有限,自有资金不足情况下,较多依赖银行借款等有息负债进行融资,导致负债规模相对较大。”英特模表示。
分红后拟募资补流
此次冲击上市,英特模拟募集资金约10亿元,其中1.82亿元拟投资于补充流动资金,其余募集资金则拟分别用于投资常熟汽车智能测试设备升级扩产及测试中心建设项目、武汉汽车研发测试设备生产及研发测试基地建设项目。
不过在大手笔募资补流的同时,报告期各期,公司均曾进行现金分红,分红金额分别约为1504.18万元、659.73万元、1979.18万元,合计约4143.09万元。
眺远影响力研究院院长高承远告诉北京商报记者,如果公司分红规模相对净利润占比合理,且募资补流有明确的业务扩张或研发投入计划,那么“分红回报股东”与“募资支持发展”之间并不矛盾。“关键在于补流资金是否有清晰的投向,以及公司能否证明自有资金不足以支撑未来的战略投入。”高承远谈道。
另外,招股书显示,英特模报告期各期对前五大客户合计销售金额占比分别约为47.37%、35.48%、42.11%。其中,比亚迪2026年系公司第一大客户,公司当期对其销售金额约为1.25亿元,占营业收入的比例约为18.74%。
而从应收账款情况来看,报告期各期末,公司应收账款账面价值分别为1.36亿元、2.03亿元、2.7亿元,接连增长;占营业收入的比例分别为35.66%、48.31%、40.43%。
控制权方面,截至招股书签署日,余斐君直接持有公司36.0755%的股份,为公司控股股东;余斐君、陈军夫妇二人直接和间接持有公司38.2009%的股份,合计控制公司44.5639%的股份,为公司的实际控制人。
针对有关情况,北京商报记者向英特模方面发去采访函进行采访,但截至记者发稿未收到公司回复。