从“下线”到“上岗”,具身智能进入“交卷期”丨中国产经观察
数字世界里的智能越来越强,物理世界里能调用的智能劳动力却依然稀缺,这或许是2026年全球具身智能行业共同面对的落差。
所谓具身智能,是让AI拥有身体、走进物理世界去感知和行动,同时通过身体与环境的动态交互来学习和进化智能。
人形机器人是具身智能中最受关注、数据也最完整的一类。
过去两年,全球的行业玩家比的是谁能把机器人造出来,并让它动起来。如今,行业的考题变成了造出机器人之后,能有多少真正在岗位上持续地干活。
“万台下线只是制造业的胜利,万台能够上岗才是物理AI的胜利。”智元机器人CTO彭志辉的判断,道出了这场转向的核心。
狂飙的产量与滞后的部署
纵观全球产能,人形机器人的产量正在“狂飙”,但真正落实到实际生产的部署仍处滞后状态。
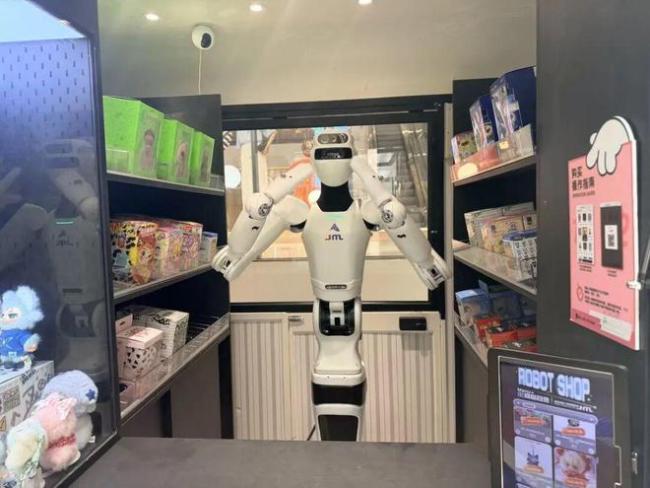
研究机构Counterpoint统计,2026年上半年全球人形机器人出货约2.2万台,同比增长近300%。但拆开去向,文娱商演、科教和数据采集合计占比超过六成,导览导购约占19%,智能制造和仓储物流分别只有13%和5%。真正进厂、进仓创造直接经济价值的,加起来不足两成。
吴迪/摄
弗若斯特沙利文的统计口径更宽,上半年全球销量3.6万台,收入5.4亿美元。其中用于“生产作业”是最窄的一类,上半年销量0.12万台,收入0.78亿美元,而这组数据在2025年分别为0.07万台和0.47亿美元。
据其分析,“生产作业”是人形机器人从技术及场景验证走向持续商业应用的重要方向。而作为体量最小的部分,“生产作业”的增速却是最快的,上半年该部分收入,已经较2025年全年高出65.9%。这也从侧面证实了真实的工业需求正在全球范围内增长。
将目光放至国内,一个更为进取的人形机器人生产版图逐步展现。工信部科技司披露的数据显示,今年上半年我国人形机器人整机产品突破400款、产量超4万台,全年预计突破10万台。
同时,在全球收入格局中,中国厂商已经占据身位。弗若斯特沙利文数据显示,2025年至2026年上半年,全球人形机器人收入前五名厂商全部来自中国,合计占据五成以上份额;其中优必选以2025年24.8%的收入占比居首,2026年上半年以6.2亿元的收入保持占比第一。
但把视线转向国内的应用端,真实的工业采购还没有跟上。据中国信息通信研究院发布的《具身智能发展报告(2026年)》统计,2026年上半年国内公开披露的具身智能及人形机器人中标项目中,教育科研机构占比约55.5%,政府及公共平台约20.6%,工业及技术型企业仅约21.1%。
制造端的狂飙与应用端的蹒跚同时存在。第四波科技智库研究员孙晓一判断,这不是简单的市场关注点变化,而是产业发展阶段的实质性转换:具身智能在技术尚未完全成熟时,就借助热门场景、订单和资本提前启动商业化,再在应用中继续迭代。竞争的标尺,正从技术展示转向真实场景里的商业交付和经济性验证。
“上岗”前的关卡重重
从“下线”到“上岗”,中间需要跨越的卡点更多源于物理规律和工程现实。
最直观的现象是,实验室里的一次成功,和产线上的长期稳定是两回事。由中国经济信息社联合中国信通院上海工创中心编制、在2026智元创新日上发布的《2026具身智能产业创新报告》给出了一组测算:假设每个动作的成功率都是99%,连续10个动作全部成功的概率约为90.4%。
孙晓一认为,当前的难点在于稳定、连续、经济的任务交付,客户要的不是偶尔成功,而是跟得上流水线节拍、成千上万次不出错。
另一个现象是,展台上调试好的机器人,到真实环境就容易“掉点”。工信部信息通信经济专家委员会委员盘和林把这归结为“泛化缺口”,底层逻辑是数据闭环没有跑通,他指出,机器人需要的不再是互联网文本,而是带力觉、触觉、形变、摩擦的物理交互数据,视觉、姿态、力觉、语音还要在同一时间轴对齐;偏偏记录失败和人工接管的轨迹最稀缺,而这些恰是后训练最关键的输入。
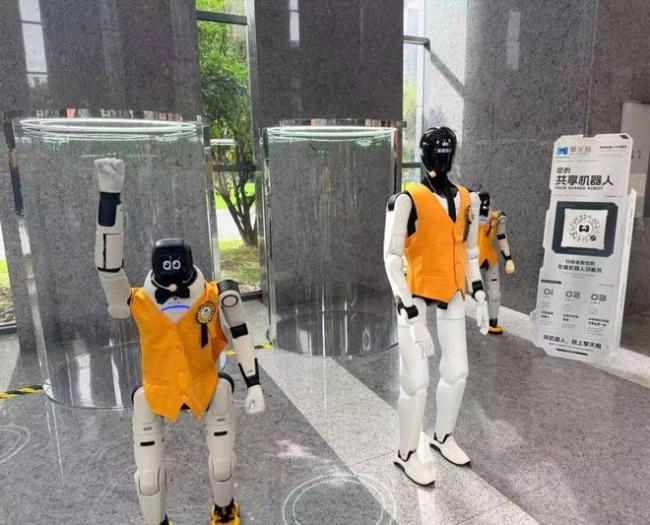
人形机器人背后的成本账同样值得关注。信通院的报告用两个“不等于”点破:一是“出货不等于上岗”,相当比例设备只用于展厅接待和活动演示,表演档期之外大量空置,月均开机不足10天的情况并不少见;二是“单机成本不等于落地成本”,整机价格可能只占总拥有成本的40%到60%,场景改造、数据训练、运维和故障停机才是大头,单台年度综合运维成本约50万到70万元,甚至高于不少岗位的人力成本。
吴迪/摄
面对难题,中国企业正在用工程化的方式作答。其中一个关键指标是“人机比”,智元合伙人、高级副总裁王闯给出的路线图是,最初一台机器人要配一名工程师调试,随后发展到3:1,年底做到10:1,明年实现20:1。王闯解释称,20:1意味着一个岗位只需新增约5%的人力预算,被视为客户可接受的临界点。对于这一点,彭志辉的说法更为直白,“每卖一台机器还要配一个保姆,规模化的那一天永远不会到来。”
“Worken(有效智能工时)”作为与“人机比”配套的度量方式被智元同步提出,其是由活跃机器人数量、自主工作时间和产出能效比共同计算,试图让机器人的劳动像工时一样可计量、可计费。但这一指标目前仍是企业层面的探索,能否成为行业通用标尺,还需更多场景验证。
首轮出清或在两三年内到来
当行业开始交卷,资本的态度全球同步趋谨慎,而中国市场的反应最为直接。
IT桔子数据显示,10月国内具身智能领域融资33起、总额101.05亿元,较9月的60起、110.28亿元,数量环比下降约45%,金额降幅约8.4%,金额相对坚挺但数量近乎腰斩。对此,汇生国际资本总裁黄立冲解释,资本市场正从投资技术想象,转向筛选商业化能力和资金续航能力,腰部企业的融资会越来越困难。
这种分化在上市环节同样明显。梅卡曼德于9月1日在港交所上市首日即破发,尽管其2026年一季度收入同比增长73.1%、毛利率约65%,发行市销率仍约30倍,黄立冲判断,企业集中赴港后,出现较大范围估值回调和集中破发的风险较高;港交所18C章解决的是未盈利科技企业的融资渠道,“并不意味着技术已经成熟,更不保证商业成功”。
信通院报告中给出更明确的预警,行业仍处期望膨胀期,泡沫风险正在积聚,未来两到三年将通过市场竞争完成首轮出清。黄立冲认为,行业出清首先发生在融资能力,其次才是企业数量。技术成熟所需时间可能长于资本的耐心,缺乏独特技术和稳定现金流的企业将面临融资困难、估值下调、业务收缩和并购整合。
面对同一个“交卷期”,盘和林与黄立冲的判断存在明显的温度差。盘和林看到的是拐点:工业、物流、商业服务、特种作业一侧,已从“能不能用”进入“划不划算”,并把开源视为缩短迭代周期的现实路径。黄立冲看到的则是时间差:他认同长期前景,但强调多数通用人形机器人企业距离大规模、可持续盈利,仍有相当距离。
前者乐观于趋势确立,后者谨慎于兑现仍需时日。这种分歧本身,恰恰说明行业正站在一个需要用结果说话的节点上。交卷期不是退潮,而是潮水退去后,谁在“裸泳”终将可见。