首批券商三季报出炉!部分机构单季度业绩承压明显,行业分化加剧
券商三季报拉开披露序幕。截至10月25日,已有6家上市券商及券商概念股披露2026年三季报。季报数据显示,多家机构在三季度业绩承压明显,出现营收净利同比下滑的情况,更有两家机构单季度归母净利润同比由盈转亏。相较之下,东方财富业绩保持稳健增长,但其三季度业绩的同比增速也有所放缓。有观点指出,券商三季度业绩承压是宏观周期波动与行业深度转型共振的结果。展望四季度,券商业绩将呈现整体边际修复与结构性分化并存的格局,绝非简单的集体向上或单边下滑。
部分机构三季度营收净利双降
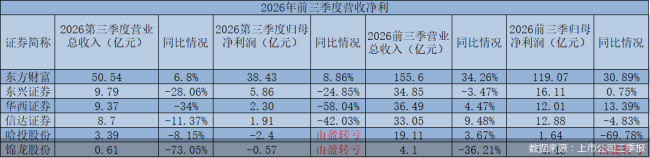
公开信息显示,截至10月25日,已有华西证券、东兴证券、信达证券、锦龙股份、哈投股份、东方财富6家上市券商或券商概念股披露2026年三季报。
整体来看,多家机构在三季度单季度的业绩承压明显。数据显示,华西证券、东兴证券、信达证券3家机构的三季度营业收入、归母净利润同比均下滑。其中,华西证券的营收、归母净利润分别下滑34%、58.04%;东兴证券的营收净利也分别下滑28.06%、24.85%;信达证券也下滑11.37%、42.03%。
值得一提的是,哈投股份三季度营业收入同比下滑的同时,归母净利润由盈转亏,三季度亏损约2.4亿元。另有锦龙股份的单季度营业总收入同比下滑,且归母净利润也由盈转亏。数据显示,锦龙股份三季度的归母净利润亏损0.57亿元。
若从前三季度的业绩情况来看,华西证券前三季度的营收净利同比增长4.47%、13.39%。其余多数券商及券商概念股则普遍呈现营收净利一升一降的态势。例如,营业收入同比下滑的有东兴证券、锦龙股份;归母净利润同比下滑的则有信达证券、哈投股份。
对于营业总收入下滑的原因,锦龙股份在三季报中表示,主要是本期投资收益减少所致,而归母净利润亏损主要是去年同期公司完成了转让所持有的东莞证券3亿股股份确认了大额的股权处置投资收益所致。
哈投股份则指出,三季度归母净利润由盈转亏主要原因是证券业务本报告期处置交易性金融资产取得的投资收益同比减少,以及受市场波动影响导致金融资产公允价值变动收益同比减少;前三季度归母净利润同比下滑是处置交易性金融资产取得的投资收益同比减少,以及计提信用减值损失同比增加所致。
不过,上市公司层面出现亏损,并不等同于旗下券商子公司经营不佳。哈投股份三季报还披露了旗下全资子公司——江海证券的主要经营情况:2026年前三季度,江海证券实现营业总收入8.98亿元,实现归属于母公司净利润1.09亿元。
东方财富增速放缓
行业头部机构方面,目前仅有东方财富披露三季报。相较其余五家,公司业绩保持稳健增长,但其三季度业绩的同比增速有所放缓。
具体来看,东方财富三季度的营收净利为50.54亿元、38.43亿元,分别同比增长6.8%、8.86%;前三季度其营业总收入为155.6亿元,同比增长34.26%,归母净利润也达119.07亿元,同比增长30.89%。
对于营业总收入增长的原因,东方财富表示,主要是证券手续费及佣金净收入同比增加。细分业务方面,东方财富还在三季报中提到,报告期内,公司证券经纪业务净收入同比增加、自营业务收益上升。
不过,对比前两季度来看,东方财富在三季度虽然仍实现营收净利同比增长,但累计增幅相对有所放缓。一季度,东方财富的营收净利同比增长44.34%、37.67%;上半年末的同比增速为53.22%、44.85%;前三季度的同比增速回落至34.26%、30.89%。
中国企业资本联盟副理事长柏文喜分析指出,券商股三季度业绩承压主因是权益市场,尤其是科创板、创业板明显回调,券商权益自营、直投跟投浮盈回撤,导致单季度利润环比走弱。同时,经纪佣金率、两融息差同比收窄,交投活跃度环比降温。而锦龙股份、哈投股份等概念股转亏还叠加特殊因素:去年大额股权处置收益造成高基数、本期投资收益下滑、公允价值变动走弱及信用减值增加。
南开大学金融学教授田利辉也提到,券商三季度业绩承压是宏观周期波动与行业深度转型共振的结果。从收入端审视,资本市场交投活跃度边际回落直接压缩了经纪与两融业务的利润空间,而股权融资节奏的阶段性统筹把控则使得投行业务面临收入锐减的考验。从资产端来看,三季度债券市场收益率曲线波动加剧叠加权益市场震荡,导致部分券商自营投资收益大幅回撤。此外,在严监管与防风险导向下,部分机构基于审慎原则加大了资产减值损失计提力度,加速存量信用业务风险出清,进一步侵蚀了当期利润。
四季度表现或继续分化
交易行情方面,三季度中证全指证券公司指数跌8.93%,与2025年三季度的上涨10.83%相比大幅回落。拉长时间维度看,前三季度该指数累计跌幅达16.1%。
结合近期市场环境来看,国泰海通证券研报观点指出,稳市与市场改革预期有望推动证券行业基本面持续改善。一方面稳市与市场改革预期有望推动资本市场持续健康发展,带动券商财富管理、投行等多项业务延续改善,另一方面证券行业高质量发展推进,监管表态支持行业并购重组和后续整合,预计头部券商制度性阿尔法有望继续演进。
柏文喜同样看好头部券商的发展态势,并指出行业内部业绩分化或进一步加剧。头部券商在投行项目储备、财富管理、机构业务、跨境业务上抗波动更强;中小券商仍依赖“经纪+方向性自营”,市场一波动利润弹性大。直投、跟投项目兑现差异也会拉大机构间差距,行业“头部稳、中小颠”的格局会延续。
田利辉也认为,行业业绩分化或进一步加剧。“行业马太效应正从规模扩张向盈利能力深度演绎。在资本集约型与专业驱动型的发展新阶段,头部券商凭借雄厚的资本实力与全牌照协同优势,能够迅速在跨境业务、衍生品做市及机构财富管理等高壁垒赛道抢占先机,形成坚实的收入护城河。反观部分中小券商,受制于资本补充渠道狭窄与同质化竞争困境,其传统业务在市场波动中极易受创。”
对于券商股的四季度业绩走向,柏文喜认为不会是集体向上,而是“结构性修复+继续分化”。三季度低基数与权益市场企稳后,经纪、两融、投行等业务有望环比改善,自营业务在债市平稳、权益震荡中修复;但不同券商项目兑现节奏、投资能力、减值处理差异大。头部及业务多元的机构更可能实现稳步增长,依赖方向性自营收入或一次性收益的中小机构或仍承压。
田利辉指出,展望四季度,券商业绩将呈现整体边际修复与结构性分化并存的格局,绝非简单的集体向上或单边下滑。具备强大机构服务能力与财富管理转型成效的头部券商,将精准捕捉增量资金入市红利,实现业绩跨越式增长。而高度依赖传统通道业务且历史包袱较重的中小券商,即便迎来市场回暖,其业绩改善幅度也相对有限。因此,四季度的核心主线依然是优胜劣汰下的结构性分化。